STJ afeta primeiro tema de relevância criminal para fixação de tese
A 3ª Seção do Superior Tribunal de Justiça afetou seu primeiro tema de relevância em questões de direito federal criminal, em julgamento virtual encerrado nesta quarta-feira (7/10).
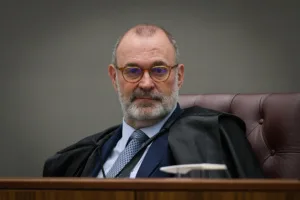
Rafael Luz/STJ Sebastião Reis Júnior é o relator do primeiro tema de relevância criminal do STJ O colegiado vai decidir se é possível que o juízo criminal fixe valor mínimo de reparação dos danos causados à Fazenda Pública nos casos de delitos contra a ordem tributária.
O julgamento de casos criminais sob o regime da relevância é possível porque ela foi esquematizada no Regimento Interno do STJ em diferentes circuitos, como mostrou a revista eletrônica Consultor Jurídico .
Conforme previu a Emenda Constitucional 125/2022, a relevância dos recursos especiais criminais é presumida.
Logo, o STJ não pode recusar seu julgamento.
Ainda assim, o tribunal pode usar esse regime para fixar teses vinculantes .
Isso é possível, inclusive, porque o regime da relevância acabou por absorver o dos recursos repetitivos , que o STJ usava para firmar precedentes qualificados vinculantes.
O recurso afetado pela 3ª Seção é a prova disso: chegou ao tribunal antes da Lei 15.484/2026 , que regulamentou o filtro da relevância.
Ainda assim, poderia ser julgado sob o novo regime.
Curiosamente, a parte recorrente — a defesa — anteviu a situação e incluiu tópico destinado a comprovar a relevância da questão federal criminal tratada, o que foi devidamente considerado pelo colegiado.
Relevância criminal O tema selecionado para a primeira afetação de relevância da 3ª Seção já tem jurisprudência pacificada nas turmas de Direito Criminal.
Ele envolve a interpretação do artigo 387, inciso IV, do Código de Processo Penal, que determina que o juiz fixe valor mínimo para reparação dos danos causados pelo crime, considerando o prejuízo sofrido pela vítima.
As 5ª e 6ª Turmas do STJ vêm entendendo que isso é dispensável nos casos de crime tributário porque a Fazenda Pública já está devidamente aparelhada para a cobrança do montante que entende devido pelo contribuinte.
Relator do recurso especial, o ministro Sebastião Reis Júnior considerou que a controvérsia tem densidade jurídica e alcance suficientes para ser submetida ao regime da relevância.
Resumo agregado pelo 5News a partir do feed público do veículo. A matéria completa, com todo o contexto, está em www.conjur.com.br — o conteúdo pertence a Consultor Jurídico.